Oro del BCRA: cómo funcionó la estrategia collar
Esta semana se generó una polémica importante a partir de un informe de la Auditoría General de la Nación sobre las operaciones realizadas por el BCRA con el oro de las reservas. El debate se concentró en un resultado negativo cercano a USD 1.023 millones asociado a instrumentos derivados: para algunos, fue una pérdida provocada por una cobertura mal diseñada; para otros, debía evaluarse junto con la fuerte valorización obtenida por la tenencia de oro.
Para entender qué ocurrió, primero hay que explicar técnicamente la operación.
¿Tiene sentido cubrir un activo que ya funciona como cobertura?
El oro cumple una función particular dentro de las reservas internacionales: diversifica riesgos, no depende de la solvencia de otro emisor y suele preservar valor frente a episodios de inflación, debilitamiento de las monedas o tensión geopolítica.
En 2025, el BCRA aplicó sobre su tenencia una estrategia de opciones denominada collar.
¿Cómo funciona?
Se compra una opción put para establecer un precio mínimo. Si el oro cae fuertemente, esa opción compensa parte de la pérdida.
Para financiar total o parcialmente ese seguro, se vende una opción call. A cambio de cobrar una prima, se resigna la ganancia que supere determinado precio.
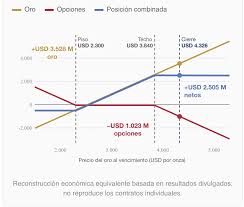
En la reconstrucción económica equivalente, la estrategia habría establecido:
Un piso cercano a USD 2.300 por onza.
Un techo próximo a USD 3.840.
El oro terminó alrededor de USD 4.326. Por lo tanto, una vez superado el techo, ocurrieron simultáneamente dos movimientos:
• La tenencia de oro continuó aumentando de valor.
• El call vendido comenzó a generar una pérdida aproximadamente equivalente.
El BCRA seguía siendo propietario del oro, pero económicamente había cedido la valorización que superara el precio pactado.
La composición aproximada del resultado fue:
Valorización del oro: +USD 3.528 millones.
Opciones y primas: −USD 1.023 millones.
Resultado combinado: +USD 2.505 millones.
Esto permite separar dos cuestiones.
La posición total no terminó con pérdidas: la valorización del oro fue superior al resultado negativo de los derivados.
Pero tampoco puede considerarse que los USD 1.023 millones fueron únicamente el costo de una prima de seguro. Una parte sustancial corresponde a la suba del oro resignada mediante el call vendido.
Nuestra lectura es que la herramienta fue técnicamente válida y funcionó según su diseño: limitó la caída posible y también la ganancia extraordinaria.
La discusión está en la magnitud de la cobertura. Al colocar un techo sobre una proporción tan elevada de un activo que ya actúa como protección, se redujo precisamente su capacidad de capturar un escenario excepcional.
Una cobertura parcial habría limitado parte del riesgo sin entregar toda la suba. Comprar solamente el put habría preservado completamente el potencial alcista, aunque pagando un costo mayor por el seguro.
beautiful-sprinkles-4d4bae.netlify.app